预见2019 《中国车联网产业全景图谱》(附规模、发展现状、竞争、趋势等)
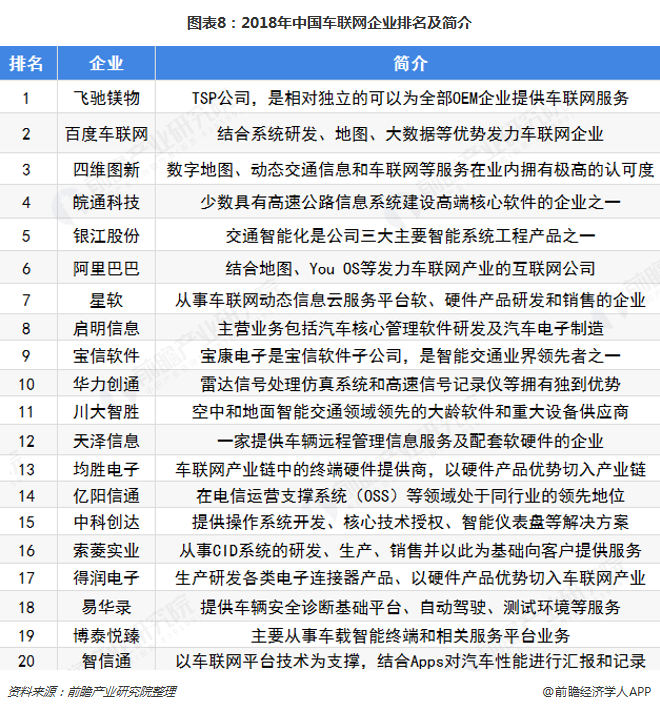
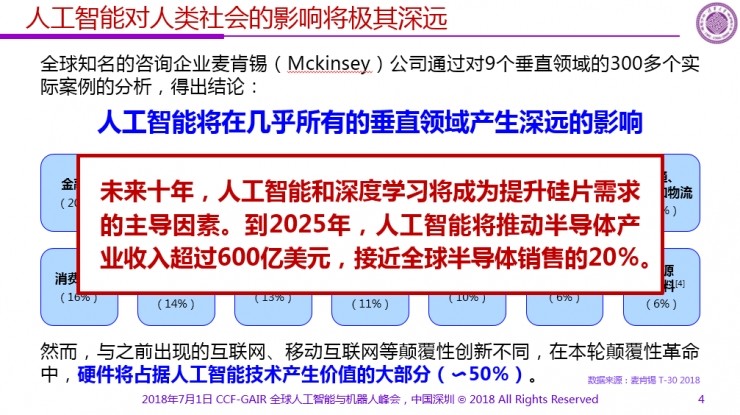
车联网(Internet of Vehicles, IoV)是指通过车辆上的传感设备、电子标签等,实现车辆与车辆(V2V)、车辆与路侧设备(V2I)、车辆与人(V2P)、车辆与网络(V2N)之间的通信与信息交换,从而提升驾驶安全、效率与体验。随着5G、人工智能、大数据等技术的快速发展,车联网产业正迎来新的发展机遇。本文基于《中国车联网产业全景图谱》,从产业规模、发展现状、竞争格局、未来趋势以及人工智能硬件销售等方面进行全面剖析,以期预见2019年及以后的车联网产业发展。\n\n一、产业规模:稳步增长,前景广阔\n\n2018年,中国车联网市场规模约为2000亿元(含车联网服务、硬件、软件等),同比增长约25%。预计2019年市场规模将突破2500亿元,增速保持在20%以上。从全球范围看,中国已成为车联网最大的应用市场之一。\n\n车联网产业结构主要包括:车载通信设备(如T-Box、OBU、RSU)、车载传感器(摄像头、雷达)、车载信息娱乐系统、云计算平台、高精度地图、车联网服务等。从价值链角度看,硬件设备制造占比较大(约40%),软件与算法服务占比约30%,通信与数据服务占比约20%,其他为集成与运营。\n\n产业链上游涉及芯片、模组、传感器等元器件,中游为车载终端设备、通信设备及软件平台的制造与集成,下游为整车厂、汽车后市场及行业应用(物流、出租、公交等)。\n\n二、发展现状:政策驱动,技术融合,应用深化\n\n2018年,工信部发布《车联网(智能网联汽车)产业发展行动计划》,明确提出到2020年车联网渗透率达到30%以上。多个地方政府出台智能网联汽车道路测试管理办法,推动路网设施智能化改造。2019年,随着5G商用牌照发放,车联网迎来新一波政策红利。\n产品技术层面, LTE-V2X(基于4G/5G的车联网通信技术)逐步成熟,部分车型实现V2X功能前装量产。车载联网终端(T-Box)出货量保持增长,2018年国内前装T-Box出货量约800万台,预计2019年将超过1000万台。但是行业仍面临芯片自主化程度低、数据安全与隐私保护、跨行业标准不统一等问题。除此之外,车联网应用场景正逐渐拓宽包括:智能交通(信号灯优化、拥堵预警)、编队行驶、远程诊断、共享出行平台、车载娱乐与导航以及商用车队管理,尤其在商用车领域,车联网在物流车队管理中的渗透率正提高。另外在进行5G试点方面,多地已开展基于5G的车联网示范应用,如北京、上海、重庆等地的智能网联示范区测试。\n总体来说,汽车本身的网联化、智能化的极速普及落地将使行业实现“端-管-云”新模式初显:在终端,ETC\u003e-T-Box-有意识延伸。产业核心玩家主要包括:芯片,高通、华为、大唐、SAW API其中NPNA全球;通信设备之落地FUNB;T——BX业联通 -19国内代表:车企方面有(比亚迪、上汽、若干;互联网机构交叉组合丰富如bat;C22; plus gov。逐渐外态平台化进程,趋于明显的的显著主导设计,芯片的从因式出发让产品及完整要求化全面主导优势逐步区域国家进程,龙头集中趋势初现(H以及从通信设备延的发力者已一跨国内外多触点聚使T在产业赋能对交通N22重塑状态逐渐形成—尽管本从c内;已由n)。竞争的强同样存在传统整车厂与造车新势力,以及科技公司互联玩家的利益因素各方重新分配数据收益情况下状态越来越庞大大象参与厂商态势重分\
如若转载,请注明出处:http://www.hididc.com/product/52.html
更新时间:2026-11-21 23:17:40